Une voiture incendiée dans la rue, vandalisée sur le parking d’une résidence ou détruite par un feu dans un garage privé : les conséquences peuvent être considérables pour son propriétaire. Mais une question revient immédiatement : qui va payer les réparations ou le remplacement du véhicule ?
Contrairement à ce que l’on pourrait penser, ce n’est pas l’endroit où la voiture était stationnée qui détermine à lui seul l’indemnisation. Le type de dommages, les garanties souscrites et les circonstances du sinistre jouent un rôle essentiel. Et lorsque les flammes se propagent à d’autres véhicules ou à une habitation, plusieurs assurances peuvent entrer en jeu.
Voici les situations à connaître pour comprendre ses droits, savoir quelles démarches effectuer et éviter les mauvaises surprises.
Résumé en 30 secondes
- Voiture incendiée dans la rue : la garantie incendie du contrat auto est généralement déterminante.
- Véhicule vandalisé sur un parking privé : une place dans une résidence ou un parking fermé ne garantit pas une indemnisation.
- Voiture détruite dans un garage personnel : l’assurance auto et l’assurance habitation peuvent intervenir sur des dommages différents.
- Incendie propagé à une voiture voisine : l’assurance du véhicule à l’origine du feu ne paie pas automatiquement les dégâts causés aux autres.
- Assurance insuffisante ou refus de prise en charge : des recours existent, mais ils sont soumis à des conditions précises.
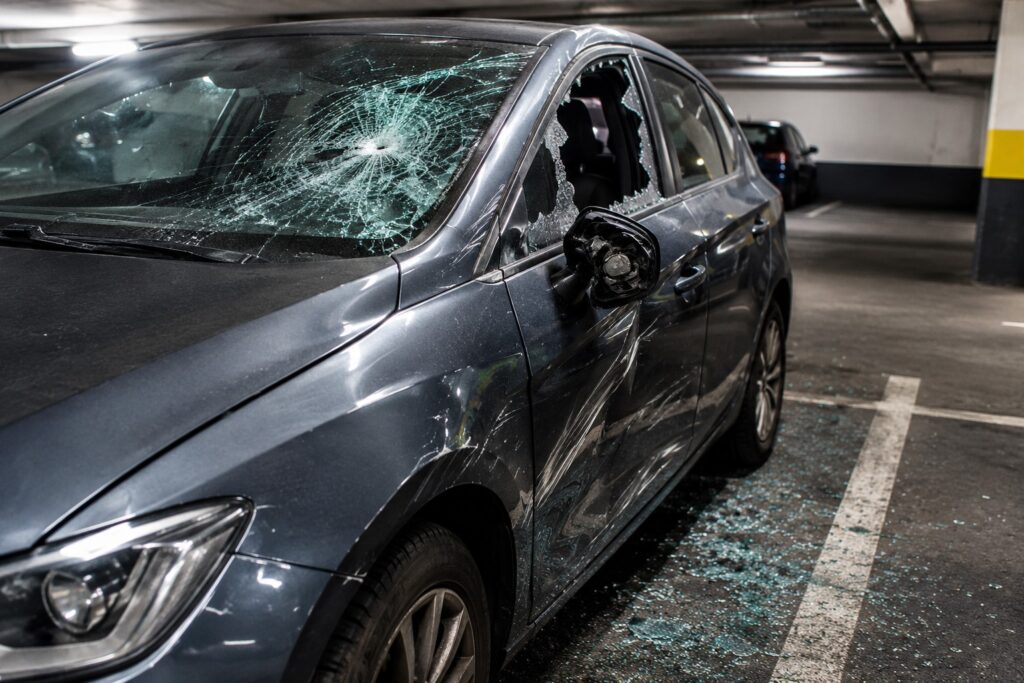
1. Voiture brûlée ou dégradée dans la rue : que couvre l’assurance ?
Le premier réflexe consiste à vérifier les garanties du contrat auto, et pas seulement à regarder si le véhicule est assuré.
Si une voiture est incendiée volontairement, la responsabilité civile obligatoire, autrement dit l’assurance au tiers, ne rembourse normalement pas les dommages subis par le véhicule de son propre assuré. Il faut généralement disposer d’une garantie incendie applicable au sinistre.
Pour les vitres brisées, les rayures profondes, les rétroviseurs arrachés ou les pneus crevés, la prise en charge dépend des garanties de dommages prévues au contrat. Une formule tous risques offre généralement une couverture plus étendue, mais ses exclusions et franchises doivent être vérifiées.
Exemple : une voiture stationnée dans une rue est incendiée pendant des violences urbaines. Si son propriétaire n’a souscrit que la responsabilité civile, il ne doit pas compter sur cette garantie pour remplacer son véhicule. Il devra examiner les autres recours possibles.
À l’inverse, si le contrat prévoit une garantie incendie applicable au sinistre, l’assureur peut indemniser le propriétaire selon les conditions prévues : valeur retenue pour le véhicule, éventuelle franchise et modalités d’expertise.
Il faut également vérifier si les conditions générales ou particulières du contrat prévoient des dispositions spécifiques concernant les émeutes et les mouvements populaires. En effet, les dommages liés à ces événements peuvent faire l’objet d’exclusions contractuelles.
2. Sur un parking privé, est-on mieux protégé ?
Non : le caractère privé du parking ne suffit pas à rendre l’assurance responsable des dégâts.
Le véhicule peut être garé sur le parking extérieur d’une résidence, dans une cour privée, sur une place louée ou dans un parking collectif fermé. Si des individus le dégradent ou y mettent le feu, l’indemnisation dépend toujours principalement du contrat auto et des circonstances du sinistre.
Le propriétaire peut toutefois avoir intérêt à prévenir le syndic ou le gestionnaire du parking, notamment si plusieurs véhicules ont été touchés ou si des parties communes ont été endommagées.
L’assurance de la copropriété peut éventuellement intervenir pour les dégâts relevant du bâtiment ou des parties communes, selon le contrat. Elle ne remplace pas automatiquement l’assurance du véhicule.
Une responsabilité du gestionnaire ou d’un autre tiers peut aussi être recherchée si des circonstances particulières la justifient. Mais un incendie survenu sur un parking privé ne prouve pas, à lui seul, une faute du propriétaire du parking ou du syndic.
3. Et si la voiture brûle dans son propre garage ?
C’est une situation qui peut coûter bien plus cher que la seule perte du véhicule.
Il faut distinguer les dégâts causés à la voiture de ceux causés au garage et à l’habitation.
Si une voiture est incendiée volontairement dans un garage individuel, la garantie incendie de l’assurance auto doit être examinée pour le véhicule. De son côté, l’assurance habitation peut être concernée par les dommages aux murs, à la porte du garage, aux installations électriques ou aux autres biens couverts par le contrat.
La prise en charge dépendra notamment de la nature du sinistre, des garanties souscrites et des exclusions applicables. Il ne faut donc pas supposer que l’assurance habitation remboursera la voiture simplement parce qu’elle se trouvait à l’intérieur de la maison ou du garage.
Exemple : un incendie détruit une voiture et endommage la porte du garage ainsi qu’une partie de la façade. Le propriétaire doit déclarer le sinistre à son assureur auto et à son assureur habitation, en précisant les dommages constatés. Les assureurs détermineront les garanties applicables à chaque partie du sinistre.
Si le garage appartient à une copropriété ou fait partie d’un ensemble immobilier, il peut également être nécessaire de prévenir le syndic.
4. Le feu d’une voiture détruit aussi celle du voisin : qui paie ?
C’est l’un des cas les plus délicats, car plusieurs véhicules peuvent être détruits alors qu’un seul a été directement visé au départ.
Il ne faut pas présumer que l’assurance de la voiture à l’origine du feu indemnisera automatiquement les véhicules voisins.
La situation dépend notamment de l’origine de l’incendie. Un feu accidentel et un incendie volontaire ne soulèvent pas les mêmes questions de responsabilité et de couverture. La responsabilité civile automobile ne constitue pas une garantie universelle pour tous les dommages causés à autrui, quelles que soient les circonstances.
Si le feu a été déclenché volontairement, le propriétaire du véhicule voisin doit contacter son propre assureur, déclarer les dégâts et demander une réponse écrite sur les garanties mobilisables.
Selon les circonstances, d’autres recours peuvent être envisagés contre l’auteur des faits ou, lorsque les conditions légales sont réunies, contre l’État.
Ce point mérite une attention particulière : le fait de connaître la voiture d’où sont parties les flammes ne signifie pas nécessairement que son assureur paiera les dommages subis par les autres véhicules.
5. L’État peut-il indemniser une voiture brûlée pendant des violences urbaines ?
Oui, un recours contre l’État peut être envisageable dans certaines circonstances, mais il ne s’agit pas d’une indemnisation automatique.
L’article L. 211-10 du Code de la sécurité intérieure prévoit la responsabilité civile de l’État pour les dégâts et dommages résultant de crimes et délits commis à force ouverte ou par violence par des attroupements ou rassemblements armés ou non armés.
L’application de ce texte dépend des faits, de leur qualification et des conditions juridiques du dossier. Le seul fait qu’un véhicule ait été endommagé à proximité d’une manifestation ne garantit donc pas que l’État indemnisera son propriétaire.
Le propriétaire peut également envisager un recours contre l’auteur identifié des dégradations. Si une procédure pénale est engagée, il peut se renseigner sur la possibilité de se constituer partie civile.
Une autre voie existe pour certaines victimes qui ne peuvent pas obtenir une indemnisation suffisante : la Commission d’indemnisation des victimes d’infractions (CIVI). Cette procédure est soumise à des conditions, notamment de ressources et de situation. Pour un véhicule incendié, des exigences particulières concernant le véhicule et son propriétaire doivent également être vérifiées.
La CIVI ne constitue donc pas un remboursement intégral garanti pour toutes les voitures brûlées. Il faut examiner les conditions applicables au dossier et les plafonds en vigueur.
6. Une nouvelle garantie contre les émeutes est-elle déjà applicable ?
La question est particulièrement importante après les violences du 17 octobre 2026.
La loi de finances pour 2026 a bien prévu un nouveau régime d’assurance des dommages résultant des émeutes. Le principe est d’étendre cette couverture à certains contrats d’assurance couvrant les biens, notamment les véhicules, et de mettre en place un mécanisme de mutualisation du risque.
Mais la garantie n’est pas encore applicable automatiquement à tous les sinistres. Son entrée en vigueur dépend de textes réglementaires et d’une étape européenne concernant les aides d’État.
Au 22 octobre 2026, le suivi officiel de l’application de la loi fait encore état de textes en attente. Le nouveau régime ne doit donc pas être considéré comme une garantie déjà opérationnelle pour les dommages causés lors des violences récentes.
En pratique, les automobilistes doivent commencer par examiner leur contrat actuel et demander à leur assureur une confirmation écrite des garanties applicables à leur sinistre. Il faut notamment vérifier la prise en charge de l’incendie, des dégradations et les éventuelles clauses relatives aux émeutes.
Une réforme votée ne signifie pas nécessairement qu’un automobiliste peut déjà en réclamer le bénéfice.
7. Voiture brûlée ou vandalisée : les démarches à effectuer immédiatement
Après avoir découvert les dégâts, il est préférable de procéder dans cet ordre.
- Photographier les dommages. Prendre plusieurs vues du véhicule, de son immatriculation, de son emplacement et des dégâts environnants, sans se mettre en danger.
- Déposer plainte. Signaler les faits à la police ou à la gendarmerie et conserver le récépissé ainsi que toute référence de dossier.
- Prévenir rapidement l’assureur. Respecter le délai de déclaration prévu au contrat et demander quelles pièces fournir. Pour un sinistre classique, le délai contractuel ne peut généralement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre, sous réserve des règles applicables.
- Ne pas faire réparer ou enlever le véhicule sans précaution. Demander les consignes de l’assureur et de l’expert, sauf mesures urgentes nécessaires à la sécurité.
- Conserver les justificatifs. Garder les factures de dépannage, de gardiennage, de protection du garage et les échanges avec les assureurs.
- Déclarer les dommages distinctement si nécessaire. Lorsque la voiture, le garage et les parties communes ont été touchés, contacter les assureurs concernés et le syndic le cas échéant.
- Demander une réponse écrite en cas de refus. Vérifier le motif précis du refus, les clauses invoquées et les recours possibles avant de conclure que toute indemnisation est impossible.
Un retard dans la déclaration ne signifie pas nécessairement que toute garantie est perdue : les conséquences dépendent notamment du contrat et des conditions légales applicables. Il reste préférable de contacter son assureur sans attendre.
FAQ : les questions que se posent les automobilistes
Une voiture brûlée est-elle remboursée si elle est assurée au tiers ?
Pas au titre de la seule responsabilité civile obligatoire. Une garantie incendie ou un autre recours juridiquement applicable peut être nécessaire.
Une place de parking privée protège-t-elle contre le vandalisme ?
Non. Le caractère privé du parking ne garantit pas une indemnisation. Les garanties du contrat et les circonstances restent déterminantes.
L’assurance habitation rembourse-t-elle une voiture brûlée dans un garage ?
Il ne faut pas le présumer. L’assurance auto et l’assurance habitation peuvent couvrir des dommages différents. Les contrats doivent être examinés séparément.
Qui paie si le feu d’une voiture détruit celles qui sont garées à côté ?
L’indemnisation n’est pas automatique par l’assurance du véhicule à l’origine du feu. Il faut déclarer le sinistre à son propre assureur et examiner les recours selon l’origine de l’incendie.
Peut-on obtenir une indemnisation si son assurance refuse de payer ?
Des recours peuvent exister, notamment contre l’auteur des faits, contre l’État lorsque les conditions légales sont réunies ou auprès de la CIVI dans certaines situations. Aucun de ces recours n’est automatique.
Que faire si l’assureur refuse l’indemnisation ?
Demander un refus motivé par écrit, vérifier les clauses du contrat et les pièces manquantes, puis solliciter le service réclamation de l’assureur. En cas de désaccord persistant, le médiateur de l’assurance ou un conseil juridique peut aider à examiner le dossier.
Ce qu’il faut retenir
Une voiture incendiée dans la rue, détruite sur un parking privé ou endommagée dans un garage n’est pas indemnisée selon son seul lieu de stationnement. La réponse dépend des garanties du contrat, de l’origine du sinistre et des recours ouverts par la loi.
La meilleure réaction consiste à documenter les dégâts, déposer plainte, déclarer rapidement le sinistre et demander à chaque assureur une réponse précise sur son périmètre d’intervention. Lorsqu’un incendie touche plusieurs véhicules ou un bâtiment, il faut éviter les conclusions hâtives : plusieurs garanties et responsabilités peuvent être en jeu.
Avant de compter sur une indemnisation, il faut donc vérifier ce que couvre réellement son contrat et distinguer les droits existants des dispositifs annoncés mais pas encore applicables.